Carburants à La Réunion : faut-il vraiment supprimer la péréquation des prix ?
Le passage du sans-plomb à la barre symbolique des 2 euros le litre a évidemment fait réagir. Dans une publication récente, Marc AH-THIONE pose une question que je trouve beaucoup plus intéressante que le traditionnel débat sur quelques centimes de taxes : faut-il revoir la structure de fixation des prix des carburants à La Réunion ?
Merci Marc de poser la question.
Parce qu’elle m’a conduit à regarder notre système avec mon œil de marketeur. Et plus je le regarde, plus je me demande si nous ne nous trompons pas de débat.
La vraie question n’est peut-être pas : faut-il libéraliser les prix ?
Elle est plutôt : qu’aurions-nous réellement à gagner à les libéraliser ?
Car il y a un détail essentiel que l’expression « prix réglementés » fait facilement oublier.
Les stations réunionnaises ont déjà le droit de baisser leurs prix.
Le prix fixé mensuellement par le préfet est un prix maximum, pas un prix obligatoire. Le cadre réglementaire autorise explicitement les rabais. Une station qui souhaite vendre son carburant moins cher peut donc déjà le faire.
Et cela change singulièrement la nature du débat.
La concurrence tarifaire n’est pas interdite à La Réunion.
Elle est simplement asymétrique :
on peut vendre moins cher, on ne peut pas vendre plus cher.
Autrement dit, notre système autorise la concurrence vers le bas tout en maintenant une protection vers le haut.
Alors, que créerait réellement une libéralisation totale ?
Une liberté supplémentaire très précise : celle de dépasser le prix maximum actuel.
Et c’est ici que commence, à mes yeux, la véritable analyse de marché.
Un prix n’existe jamais indépendamment du marché qui le produit
En marketing, isoler le prix du reste du système est toujours dangereux.
Le Price dépend du Place : de la distribution, des zones de chalandise, des volumes, des infrastructures, des concurrents, des barrières à l’entrée et des alternatives dont dispose réellement le consommateur.
Or le marché réunionnais des carburants présente quelques particularités.
Commençons par l’amont.
Les carburants consommés à La Réunion sont importés et passent par les infrastructures de stockage de la SRPP au Port. Les autorités publiques considèrent ce stockage comme une infrastructure essentielle et la situation comme relevant, économiquement, d’un monopole naturel : sur un marché insulaire de cette taille, dupliquer les installations, les cuves et les équipements nécessaires uniquement pour créer artificiellement un deuxième réseau de stockage aurait peu de sens économique. C’est précisément pourquoi cette partie de la chaîne est réglementée.
Ce n’est évidemment pas un reproche adressé à la SRPP.
C’est une caractéristique structurelle du marché.
Mais elle conduit à un premier paradoxe : nous pourrions libéraliser totalement le prix à la pompe sans avoir créé le moindre concurrent supplémentaire en amont.
Libérer un prix ne crée pas un marché.
Et si nous commencions par Cilaos ?
Prenons maintenant deux automobilistes.
L’un habite Saint-Denis. Sur ses déplacements quotidiens, il peut rencontrer plusieurs stations et arbitrer entre elles.
L’autre habite Cilaos.
Imaginons demain des prix totalement libres. Une station à gros débit du littoral affiche, par exemple, 1,89 € le litre. À Cilaos, avec des volumes plus faibles et une concurrence beaucoup plus limitée, le litre atteint 2,15 € ou 2,20 €.
Ces chiffres sont volontairement illustratifs. Ce qui importe, c’est le mécanisme.
Que fait notre habitant de Cilaos ?
Il « fait jouer la concurrence » ?
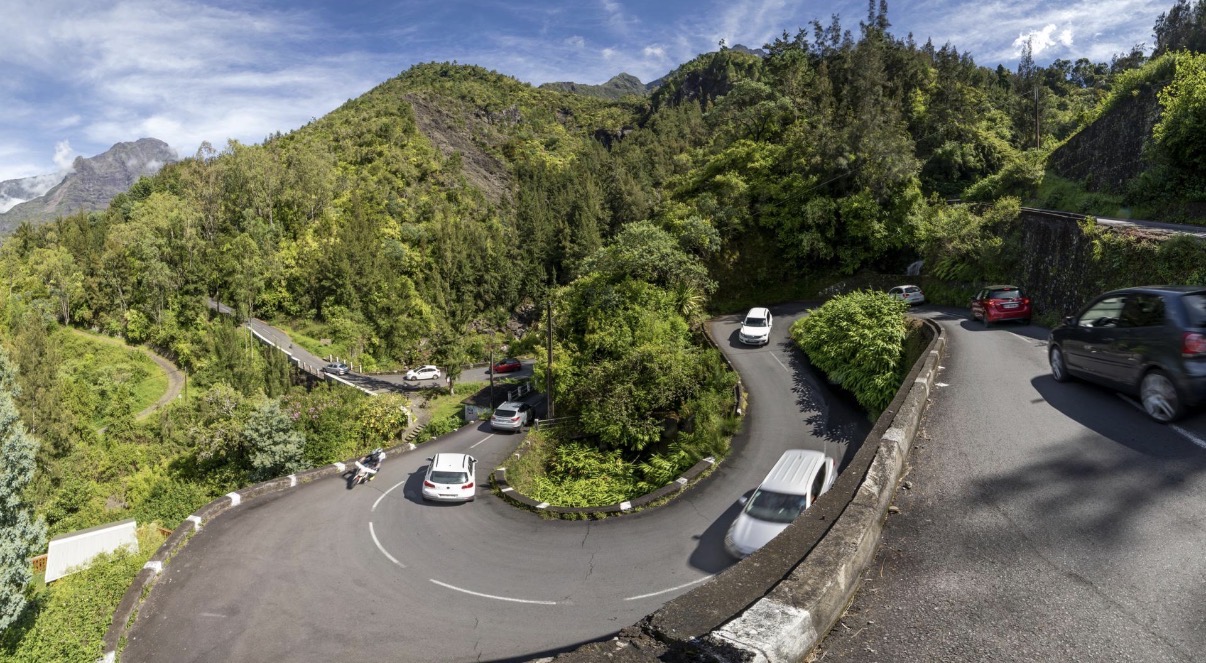
Il descend la RN5, ses centaines de virages, consomme du carburant et une bonne partie de sa matinée pour aller acheter… du carburant moins cher ?
L’exemple pourrait sembler caricatural s’il n’avait pas déjà été utilisé par l’Assemblée nationale.
Lorsqu’une mission parlementaire s’est penchée en 2009 sur une éventuelle libéralisation des prix des carburants outre-mer, elle constatait qu’à La Réunion les prix étaient identiques « à Saint-Denis et à Cilaos » et estimait qu’après libéralisation, rien ne garantissait leur baisse à Saint-Denis tandis qu’ils « augmenteraient certainement à Cilaos ».
C’est là que l’on découvre une fonction du système actuel dont on parle finalement assez peu.
La péréquation
Le prix réglementé n’est pas seulement un plafond.
Il constitue aussi une forme de péréquation territoriale.
Le Réunionnais de Cilaos bénéficie du même prix maximum que celui de Saint-Denis. Le marché ne lui facture pas son isolement géographique.
Et cette péréquation me semble essentielle pour comprendre ce que signifierait réellement une libéralisation.
Car celle-ci ne créerait ni une nouvelle route vers Cilaos, ni davantage de foncier, ni davantage d’habitants, ni cinq nouvelles stations concurrentes.
Elle supprimerait simplement la garantie que le carburant ne puisse pas y être vendu au-dessus du plafond.
Supprimer la péréquation, c’est faire entrer la géographie dans le prix.
Et à La Réunion, la géographie n’est vraiment pas un détail.
Là où la concurrence peut fonctionner, elle peut déjà fonctionner
C’est probablement le paradoxe le plus intéressant.
Prenons une zone dense du littoral où cinq stations se disputent les mêmes automobilistes.
Si l’une d’elles souhaite vendre son carburant trois centimes moins cher que les autres pour attirer du trafic, elle peut déjà le faire aujourd’hui.
Elle n’a pas besoin de la libéralisation.
Prenons maintenant une station bénéficiant d’une clientèle beaucoup plus captive, parce que la première concurrente se trouve loin.
Aujourd’hui, elle ne peut pas exploiter cette situation pour dépasser le plafond.
Demain, dans un système totalement libre, elle le pourrait.
On aboutit à une asymétrie assez remarquable :
Là où la concurrence est forte, la liberté utile existe déjà. Là où elle est faible, la libéralisation supprimerait précisément la protection qui compte.
Et c’est là que le marketeur devient méfiant.
La liberté du prix ne crée pas la concurrence. C’est la concurrence qui donne son intérêt à la liberté du prix.
« Dans ce cas, de nouveaux concurrents s’installeront »
C’est la réponse classique.
Si une station vend trop cher quelque part, un concurrent verra l’opportunité, s’installera à côté et fera baisser les prix.
C’est le mécanisme de la menace des nouveaux entrants.
Parfaitement juste en théorie.
Mais pour entrer sur le marché, encore faut-il pouvoir entrer… physiquement.
Et nous retrouvons une autre particularité réunionnaise : le foncier.
Une station nécessite du terrain, des accès, des autorisations, des investissements importants, des équipements de sécurité et une zone de chalandise permettant d’absorber ses coûts fixes.
Une grande station adossée à un hypermarché exige encore davantage d’espace.
Or le foncier commercial réunionnais est rare et cher. L’Autorité de la concurrence a elle-même identifié la rareté et le prix élevé du foncier commercial parmi les barrières à l’entrée caractéristiques des marchés ultramarins.
On peut libérer un prix par décret.
On ne libère pas le foncier par décret.
Et la grande distribution ?
L’histoire métropolitaine est instructive parce que la libéralisation des carburants en 1985 a permis à la grande distribution de mener une formidable guerre des prix.
Du point de vue marketing, le mécanisme est limpide.
Pour un hypermarché, le carburant peut être un produit d’appel.
Il n’est pas indispensable de maximiser la marge sur chaque litre. Quelques centimes abandonnés à la pompe peuvent acheter quelque chose de plus précieux : du trafic.
Le consommateur vient faire son plein, puis ses courses, récupère son drive ou fréquente la zone commerciale.
La rentabilité ne se raisonne plus seulement au litre vendu mais dans la valeur globale du client.
Une station indépendante n’a évidemment pas la même équation économique.
Or transposer ce modèle à La Réunion suppose là encore d’examiner la structure réelle du marché.
La grande distribution réunionnaise est relativement concentrée. Une étude présentée à l’Observatoire des prix, des marges et des revenus estimait ainsi en 2022 que Carrefour et E.Leclerc représentaient ensemble environ deux tiers du marché alimentaire, même si le paysage concurrentiel a depuis continué d’évoluer.
Et surtout, l’installation de nouveaux hypermarchés et de grandes stations se heurte précisément à cette contrainte foncière.
Une enseigne déjà installée dispose du terrain, du trafic, de la zone de chalandise et des volumes.
Un nouvel entrant doit les créer.
Le prix bas peut alors devenir non seulement le résultat de la concurrence, mais aussi l’arme de ceux qui disposent déjà des volumes et du foncier.
Le cercle vertueux des uns peut devenir le cercle vicieux des autres
Imaginons une grande station située dans une zone commerciale très fréquentée.
Gros volumes. Automatisation. Coûts unitaires faibles. Prix agressifs. Davantage de trafic. Encore davantage de volumes.
Le mécanisme s’autoalimente.
À quelques kilomètres, une station plus petite connaît le mouvement inverse.
Moins de clients. Moins de litres vendus. Coûts fixes répartis sur moins de volume. Difficulté à s’aligner. Nouvelle perte de clientèle.
Puis vient éventuellement la question de sa rentabilité.
Ce phénomène porte un nom : polarisation du marché.
Et il peut conduire à un résultat paradoxal : davantage de concurrence et des prix plus faibles là où l’offre était déjà abondante ; moins de points de vente et davantage de pouvoir de marché là où elle était déjà faible.
Et les pompistes ?
Voilà une autre conséquence très concrète.
À La Réunion, quelqu’un vient encore vous servir votre carburant.
Ce service a un coût.
Dans une guerre des prix, les exploitants chercheront nécessairement à réduire leur coût au litre.
Ils ne contrôlent ni le cours international des produits pétroliers ni une grande partie de leurs coûts d’approvisionnement.
Ils contrôlent davantage leurs coûts d’exploitation.
Et donc, notamment, le personnel.
Plus d’automates. Davantage de libre-service. Rationalisation des horaires. Moins de services. Moins de pompistes.
Ce n’est pas nécessairement un argument définitif contre toute évolution.
On peut considérer collectivement que quelques centimes de moins valent la disparition progressive du service à la pompe.
Mais il faut alors poser l’arbitrage en entier.
Parce qu’en marketing, prix et valeur ne sont pas synonymes.
Le moins cher n’est pas nécessairement celui qui apporte le plus de valeur à un territoire.
La métropole a déjà mené l’expérience
En janvier 1985, la France métropolitaine a libéralisé les prix des carburants.
La concurrence tarifaire s’est effectivement développée, notamment sous l’impulsion des grandes surfaces.
Mais le réseau s’est également profondément restructuré.
La France comptait environ 34 600 stations en 1985. Il n’en restait plus que 17 514 en 1997. Dans le même temps, la grande distribution gagnait une part considérable du marché. Un rapport du Sénat évaluait alors à environ 70 000 les emplois perdus dans cette transformation du réseau.
Il serait intellectuellement malhonnête d’attribuer l’intégralité de cette évolution à la seule libéralisation : la restructuration avait commencé auparavant et d’autres facteurs économiques y ont contribué.
Mais le résultat doit au minimum nous interroger.
Car la métropole dispose précisément de ce dont La Réunion manque : un immense marché, beaucoup de foncier, des milliers de points de vente et une possibilité infiniment supérieure de déplacer la concurrence géographiquement.
Malgré cela, elle a ensuite dû se préoccuper de la disparition des stations dans les territoires les moins rentables.
Finalement, une question de forces de marché
C’est ici que je retrouve mon métier.
Avant de décider si un prix doit être libre, il faut regarder les forces qui structurent réellement son marché.
À La Réunion, l’infrastructure de stockage constitue un monopole naturel.
Le foncier limite l’arrivée de nouveaux entrants.
La distribution est relativement concentrée.
Les zones de chalandise sont profondément déterminées par la géographie.
Les alternatives à l’automobile restent insuffisantes pour une grande partie de la population.
Et surtout, le pouvoir du consommateur varie considérablement selon l’endroit où il habite.
Le client qui croise cinq stations sur son trajet quotidien possède un pouvoir d’arbitrage.
Celui qui vit dans un cirque en possède beaucoup moins.
Or la libéralisation donnerait précisément davantage de liberté tarifaire au vendeur là où le client possède le moins de pouvoir de marché.
C’est une drôle de manière de rééquilibrer la relation.
Alors Marc, faut-il revoir notre système ?
Oui. Absolument.
Et merci encore d’avoir ouvert ce débat.
À 2 euros le litre, considérer que notre système serait intangible parce qu’il existe depuis longtemps serait absurde.
Interrogeons les marges. Le stockage. Le fret. La fiscalité. La transparence de la formation des prix. Les mécanismes de compensation. La concurrence. Les emplois. Et surtout notre dépendance structurelle à l’automobile.
Mais ne confondons pas réformer le marché et libérer les prix.
La première démarche consiste à identifier les imperfections du système et à chercher comment les corriger.
La seconde suppose que les conditions de marché sont suffisamment concurrentielles pour que la liberté tarifaire produise un meilleur résultat.
Or il reste une question à laquelle je ne trouve pas encore de réponse satisfaisante :
Qu’est-ce que le consommateur réunionnais gagnerait réellement à des prix totalement libres ?
La possibilité de payer moins cher ?
Il l’a déjà.
Une station peut déjà baisser son prix.
Ce que la libéralisation ajouterait, c’est principalement la possibilité de le monter au-dessus du plafond.
Et probablement là où le consommateur dispose du moins d’alternatives.
Voilà pourquoi je retournerais finalement la question.
La réglementation réunionnaise n’interdit pas la concurrence par les prix. Elle autorise la concurrence vers le bas et organise une péréquation vers le haut.
Avant de supprimer cette péréquation, assurons-nous donc que nous avons quelque chose à y gagner.
Et souvenons-nous simplement de Cilaos.
Aujourd’hui, on y paie son litre au même prix maximum qu’à Saint-Denis.
Ce n’est peut-être pas une anomalie du système.
C’est peut-être précisément l’une des choses que le système protège.